Allt fler väljer rörlig ränta
30.1.2024 07:00:00 CET | SBAB Bank | Pressmeddelande
Ny statistik visar att 94 procent av SBAB:s nya kunder valde rörlig ränta i december. Andelen som har valt rörlig ränta har ökat varje månad sedan september, då 89 procent valde det. Den senaste tidens ökning har skett trots att många banker under samma period har sänkt de bundna räntorna markant. Enligt SBAB:s beräkningar är kostnaden för att binda räntan på upp till 5 år just nu bara 0,1- 0,4 procentenheter. Att hushållen trots det inte låter sig lockas att binda räntan skulle kunna förklaras av att många räknar med en betydligt snabbare räntenedgång än vad Riksbanken signalerat men också något snabbare nedgång än den i SBAB:s prognos.
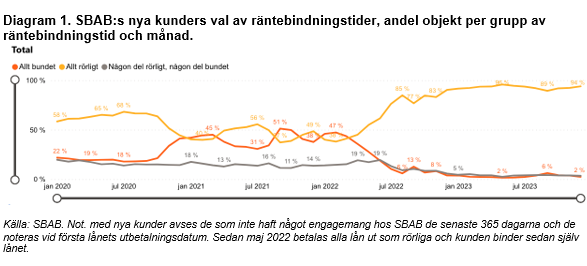
Av SBAB:s statistik framgår att 94 procent av de nya kunderna valde rörlig ränta i december. Endast 2 procent valde att binda sina lån och resterande del valde att dela upp lånet och kombinera bunden och rörlig ränta (se diagram 1). Det innebär att andelen som valt rörlig ränta har ökat markant sedan förra kvartalet. I september var motsvarande siffror 89 procent rörligt, 6 procent bundet och 4 procent en kombination av bunden och rörlig ränta (avrundat till närmsta hela procentenhet).
– Utvecklingen under årets sista kvartal innebär ett trendskifte. Mellan maj och september 2023 ökade andelen som valde att binda räntan. Under årets sista månader minskade istället andelen trots att de bundna räntorna under samma period sänktes betydligt relativt de rörliga, säger Linda Hasselvik, SBAB:s privat- och boendeekonom.
Hushållen låter sig inte lockas av lägre räntor på bundna lån
Valet av räntebindningstid påverkas bland annat av hur den rörliga räntan förväntas utvecklas framöver i förhållande till nivån på de bundna räntorna i dag. I september, när andelen som valde rörlig ränta nådde årslägsta för 2023, var skillnaden mellan rörlig och bunden ränta väldigt liten. Den rörliga räntan låg till exempel i snitt på 4,72 procent medan tvåårsräntan låg på 4,81 – en skillnad på 0,09 procentenheter. Detta kan jämföras med att den rörliga räntan i december 2023 i snitt låg på 4,82 procent och tvåårsräntan på 4,21 procent, det vill säga en skillnad på 0,61 procentenheter till den bundna räntans fördel.
– Att den bundna räntan var så pass mycket lägre än den rörliga räntan i december borde – vid en första anblick – ha talat för att fler skulle valt att binda räntan. Att så många ändå valde att avstå tyder på att många förväntar sig att den rörliga räntan kommer att sjunka till betydligt lägre nivåer den kommande tiden, säger Linda Hasselvik.
Hushållen förväntar sig att räntan sjunker betydligt snabbare än Riksbanken signalerat
Av Riksbankens senaste prognos för styrräntan som kom i november framgår att räntan eventuellt kan sänkas något, från nuvarande nivå, men först under tredje kvartalet 2025. SBAB (och många andra prognosmakare) förutser dock sänkningar redan till sommaren. Konjunkturinstitutets konjunkturbarometer från december bekräftar att även hushållen tror att räntan kommer att sänkas tidigare än Riksbanken uppger i sin prognos. I december 2025 förväntar sig hushållen enligt Konjunkturbarometern en listränta på 4,41 procent för tre månaders bindningstid. Om skillnaden mellan listränta och genomsnittlig ränta är densamma då som i december i fjol så motsvarar det en genomsnittlig rörlig ränta på cirka 3,46 procent. Det kan ställas i relation till att den genomsnittliga räntan i december 2023 för två års bindningstid var 4,21 procent. Hushållen förväntar sig alltså att den rörliga räntan i december 2025 ska vara uppemot 80 punkter lägre än vad som erbjöds de som band räntan på motsvarande tid i december i fjol.
– Huruvida du som konsument väljer att binda eller inte binda räntan avgörs också av hur snabbt du tror att räntan kommer att sjunka och om tyngdpunkten ligger i början eller slutet av perioden som du överväger. Vår statistik kan tolkas som att hushållen tror att räntan kommer att sjunka relativt snabbt, säger Linda Hasselvik.
Kostnaden för att binda bolånen nu är relativt låg
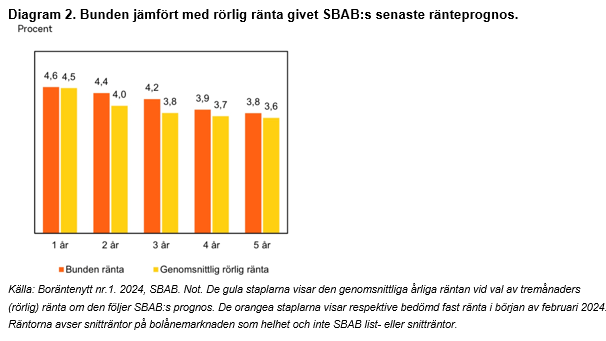
I SBAB:s senaste Boräntenytt som publicerades den 18 januari har vi räknat ut den genomsnittliga 3-månadersräntan, om den binds om var tredje månad i linje med vår prognos, och jämfört denna med bundna räntor med räntebindningstider från ett år upp till fem år (diagram 2). Givet vår prognos förväntas kostnaden bli likvärdig för de som väljer att binda i ett år jämfört med de som väljer att ha rörlig ränta det kommande året. För bolån bundna två eller tre år får man i snitt betala 0,4 procentenheter mer i ränta jämfört med om man i stället väljer rörlig ränta under samma period. Om man däremot binder på fyra eller fem år förväntas motsvarande premie sjunka till 0,2 procentenheter.
– Givet vår prognos är kostnaden för att binda bolånen nu på upp till fem år inte mer än 0,1–0,4 procentenheter. Det är en relativt låg kostnad, utifrån ett historiskt perspektiv, för den trygghet som bundna lån kan innebära. Samtidigt finns en osäkerhet kring omvärldsläget och dess potentiella effekter på räntebanan framgent. Det kan vända en bunden ränta från kostsam till lönsam i kronor och ören men också tvärt om, säger Linda Hasselvik.
Nyckelord
Kontakter
Catharina HenrikssonPresschefSBAB
Tel:076-118 79 14catharina.henriksson@sbab.seLinda HasselvikPrivat- och boendeekonomSBAB
Tel:070-561 21 47linda.hasselvik@sbab.seBilder
Dokument
Om SBAB
SBAB:s affärsidé är att med nytänkande och omtanke erbjuda lån och sparande samt andra tjänster till privatpersoner, bostadsrättsföreningar och fastighetsbolag i Sverige. SBAB bildades 1985 och ägs av svenska staten. Bostadssajten Booli och mäklarguiden Hittamäklare är en del av SBAB:s trygga och enkla tjänster för bolån och boendeekonomi utan krångel. Antal bolånekunder uppgår till 288 000 och 571 000 privatpersoner har sparkonto (per den 30 september 2023). SBAB prioriterar fyra av FN:s globala hållbarhetsmål (8, 11, 12 och 13) inom ramen för Agenda 2030. Målen utgör en integrerad del av SBAB:s hållbara styrmodell och dagliga arbete. Läs mer på: sbab.se, booli.se, hittamaklare.se, facebook.com/sbabbank, twitter.com/sbabbank, linkedin.com/company/sbab-bank
Följ SBAB Bank
Abonnera på våra pressmeddelanden. Endast mejladress behövs och den används bara här. Du kan avanmäla dig när som helst.
Senaste pressmeddelandena från SBAB Bank
Två styrräntehöjningar i närtid – den första i december17.9.2026 07:00:00 CEST | Pressmeddelande
BNP ökar i år med 2,5 procent och marginellt mer nästa år. Inflationen stiger och Riksbanken höjer därför styrräntan två gånger i närtid. Det oväntat låga inflationsutfallet i augusti gör dock att den första höjningen sker först i december i stället för tidigare antagna november. Med det väntas de rörliga bolåneräntorna stiga med 0,5 procentenheter till början av nästa år och de längre bundna bolåneräntorna nästan lika mycket. Bostadspriserna som helhet har stigit med omkring 4 procent – småhuspriserna mer och lägenhetspriserna mindre – när året summeras. Nästa år byggstartas 34 000 nya bostäder vilket är en liten ökning från i år. Det är de huvudsakliga slutsatserna i SBAB:s nya prognos i årets tredje nummer av Bomarknadsnytt.
SBAB höjer räntorna på bundna bolån14.9.2026 07:00:00 CEST | Pressmeddelande
SBAB höjer räntorna på bolån med 1–10 års bindningstid. Räntan på rörliga bolån lämnas oförändrad. Räntehöjningen är främst en effekt av den senaste tidens uppgångar i längre marknadsräntor. De nya räntorna träder i kraft idag måndag 14 september.
Storstadsområdena har störst behov av fler nya småhus10.9.2026 07:00:00 CEST | Pressmeddelande
Under årets andra kvartal var det balans mellan den potentiella efterfrågan och utbudet av nya hyresrätter i Sverige som helhet. För nya småhus rådde däremot ett tydligt underskott medan marknaden för nya bostadsrätter låg på gränsen mellan balans och underskott. Samtliga tre storstadsområden uppvisar underskott på nya småhus, vilket pekar på en betydande potential för ökat byggande. Antalet sålda nya bostäder har ökat tydligt under första halvåret i år jämfört med samma period förra året, men från en låg nivå. Sedan 2022 har produktionskostnaderna ökat snabbt samtidigt som priserna på andrahandsmarknaden har sjunkit. Det håller tillbaka efterfrågan på nya bostäder. Om den utdragna konflikten i Mellanöstern leder till högre inflation och stigande räntor finns en risk att efterfrågan dämpas ytterligare.
Nästan normal temperatur på husmarknaden i augusti8.9.2026 07:00:00 CEST | Pressmeddelande
SBAB/Booli:s indikator Bomarknadstempen, som mäter hur lätt det är att sälja en bostad, visar att temperaturen på den svenska bostadsmarknaden steg för både hus och lägenheter i augusti, även om uppgången för lägenheter var högst marginell. Temperaturen på den svenska husmarknaden är nu nästan normal, medan den för lägenheter ligger på efterkälken – med undantag för Stockholms kommun och innerstad samt Göteborgs och Malmös innerstadsområden.
Politikerna tävlar om plånboken – men hushållen bråkar om vardagspusslet7.9.2026 07:00:00 CEST | Pressmeddelande
En majoritet tror inte att människor med mycket pengar generellt är lyckligare än de som har mindre. Pengar är heller inte den vanligaste orsaken till konflikter i relationer. I stället är det vardagspusslet och fördelningen av hushållsarbetet som skapar flest konflikter. Det visar SBAB:s senaste undersökning, samtidigt som plånboksfrågorna tycks stå i centrum inför valet.
I vårt pressrum kan du läsa de senaste pressmeddelandena, få tillgång till pressmaterial och hitta kontaktinformation.
Besök vårt pressrum