Litet intresse av att binda räntan bland SBAB:s kunder men större på marknaden i stort
30.10.2024 07:00:00 CET | SBAB Bank | Pressmeddelande
Även om det fanns en del som talade för att de lite längre marknadsräntorna i stort sett hade bottnat i september var intresset för att binda räntan svalt samma månad bland SBAB:s kunder. 97 procent av SBAB:s nya bolånekunder valde rörlig ränta på bolånet. Det är en marginell nedgång jämfört med i juni (98 %). Endast 1 procent valde att binda hela lånet medan en lika stor andel valde en mix av rörlig och bunden ränta. Bilden var likadan för villaägare som för bostadsrättsinnehavare. På bolånemarknaden i stort gick andelen nya bolånekunder som valde att binda räntan däremot upp tydligt i september, även om en tydlig majoritet – 8 av 10 – även där valde rörlig ränta.
Svalt intresse bland SBAB:s nya bolånekunder att välja bunden ränta …
I september valde 97 procent av SBAB:s nya bolånekunder rörlig ränta på bolånet (se diagram 1). Det är en nästan lika hög nivå som i juni då motsvarande andel låg på 98 procent. Endast 1 procent valde att binda hela lånet medan en lika stor andel valde en mix av rörlig och bunden ränta (se diagram 1). Valet av räntebindningstid ser likadant ut bland villaägare och bostadsrättsinnehavare (se diagram 1).
– Historiskt sett har det, i genomsnitt över tiden, visat sig vara mer förmånligt att välja rörlig ränta jämfört med att binda räntan. Sett i det ljuset är det inte förvånande att så många av SBAB:s nya kunder väljer rörlig ränta, säger Robert Boije, chefsekonom på SBAB.
… men uppgång på marknaden i stort
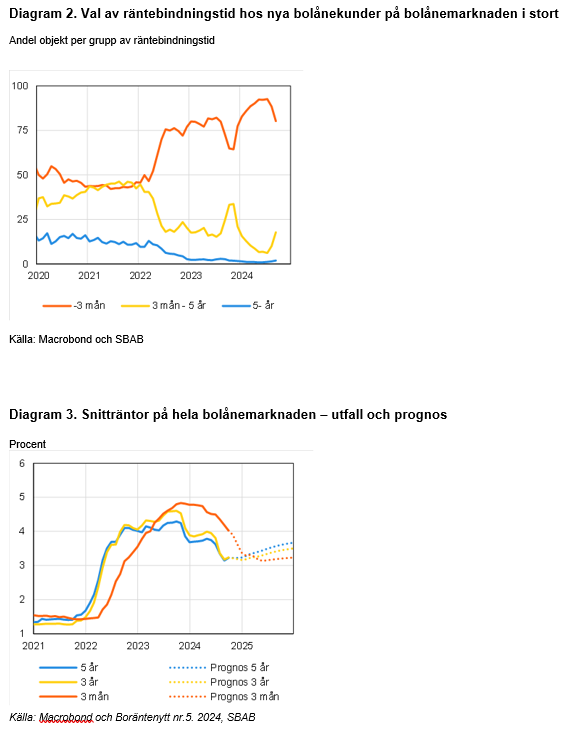
På bolånemarknaden i stort gick andelen nya bolånekunder som valde att binda räntan upp tydligt i september (se diagram 2). Mätt utifrån snitträntorna på hela bolånemarknaden syntes en tydlig nedgång i räntan på bindningstider över 3 månader i september (se diagram 3), vilket kan bidra till att förklara detta. Därefter har dessa räntor stigit och förväntas fortsätta att göra det i SBAB prognos (se diagram 3). Det är dock alltjämt en tydlig majoritet – 8 av 10 – som väljer rörlig ränta på hela bolånemarknaden.
– Sett till hela bolånemarknaden är det uppenbart att en del nya bolånekunder passade på att binda räntan i samband med räntedippen på vissa bindningstider i september, samtidigt som en mycket stor majoritet fortfarande valde rörlig ränta, säger Robert Boije.
Binda eller inte binda räntan – det är frågan
Ett sätt att bilda sig en uppfattning om vad som kan vara en väl avvägd räntebindningstid är att titta på prognoser över räntor med olika bindningstider. När SBAB gjorde den senaste prognosen den 17 oktober bedömdes det vara billigare att välja rörlig ränta framför 1 och 2 års bindningstid, medan den omvända gällde för längre bindningstider. Skillnaderna bedömdes dock över lag vara relativt små, med undantag för skillnaden mellan rörlig och 1 års bindningstid (se diagram 4).
– Givet vår senaste prognos kommer det i november vara billigast att välja rörlig ränta sett till den förväntade räntekostnaden framöver jämfört med att binda räntan på framför allt 1 år men även 2 år. Det omvända gäller för längre bindningstider, även om skillnaderna är små. Mot bakgrund av detta och att alla prognoser är osäkra – i synnerhet nu sett till det skakiga omvärldsläget – är det andra överväganden som bör väga tungt i räntebindningsbeslutet. Några exempel är vilka marginaler man har i sin ekonomi, hur länge man planerar att bo kvar i sin bostad och hur viktigt det är att på förhand veta den exakta räntekostnaden varje månad för en viss tid framöver, säger Robert Boije.
Stora skillnader mellan list- och snitträntor kan göra det svårt att välja räntebindningstid
Differensen mellan bankernas list- och snitträntor har ökat trendmässigt (se diagram 5). Den skiljer sig dock åt för olika räntebindningstider. Sedan 2017 har differensen blivit betydligt större för lån till rörlig ränta och ligger nu på över en procentenhet. Differenserna för de längre bindningstiderna såg en tydlig topp vid mitten av 2022, föll tillbaka under större delen av 2023 men hoppade upp mot slutet av året och har varit relativt sett höga i år. De ligger nu på 0,5–0,6 procentenheter. Uppgången skulle kunna förklaras av att listräntorna inte justerats ned i samma takt som räntorna på bostadsobligationer fallit och att förhandlingsutrymmet har ökat hos de banker som tillämpar en räntesättningsmodell med förhandlade räntor.
– Stora skillnader mellan list- och snitträntor kan göra det svårt för många bolånekunder att förstå vilken ränta man kan förvänta sig och om den rabatt man erbjuds är tillräckligt bra. Det gör det också svårt att fatta välgrundade beslut om räntebindningstid. Det är viktigt att man som bolånekund är uppmärksam på allt detta och i synnerhet på att de rabatter man erbjuds ofta har ett ”bäst före datum”, säger Robert Boije.
Samtliga diagram återfinns i bifogat pressmeddelande (pdf).
Nyckelord
Kontakter
Catharina HenrikssonPresschefSBAB
Tel:+46 76 118 79 14catharina.henriksson@sbab.seRobert BoijeChefsekonomSBAB
Tel:070-269 45 91robert.boije@sbab.sewww.sbab.se/bloggen/Dokument
Om SBAB
SBAB:s affärsidé är att med nytänkande och omtanke erbjuda lån och sparande samt andra tjänster till privatpersoner, bostadsrättsföreningar och fastighetsbolag i Sverige. SBAB bildades 1985 och ägs av svenska staten. Bostadssajten Booli och mäklarguiden Hittamäklare är en del av SBAB:s trygga och enkla tjänster för bolån och boendeekonomi utan krångel. Antal bolånekunder uppgår till 295 000 och 669 000 privatpersoner har sparkonto (per den 30 september 2024). Antal medarbetare (FTE) är 1 033. SBAB prioriterar fyra av FN:s globala hållbarhetsmål (8, 11, 12 och 13) inom ramen för Agenda 2030. Målen utgör en integrerad del av SBAB:s hållbara styrmodell och dagliga arbete. Läs mer på: sbab.se, booli.se, hittamaklare.se, facebook.com/sbabbank, twitter.com/sbabbank, linkedin.com/company/sbab-bank.
Följ SBAB Bank
Abonnera på våra pressmeddelanden. Endast mejladress behövs och den används bara här. Du kan avanmäla dig när som helst.
Senaste pressmeddelandena från SBAB Bank
SBAB höjer sparräntan för företagskunder11.11.2026 07:00:00 CET | Pressmeddelande
SBAB höjer den rörliga sparräntan för företag och bostadsrättsföreningar med 0,25 procentenheter. Räntehöjningarna är främst en effekt av Riksbankens beslut att höja styrräntan. Förändringarna träder i kraft onsdagen den 11 november.
SBAB justerar räntorna på sparande och bolån11.11.2026 07:00:00 CET | Pressmeddelande
SBAB höjer den rörliga sparräntan för privatkunder. Banken höjer även räntan på rörligt bolån då korta marknadsräntor har stigit till följd av Riksbankens höjning av styrräntan. Samtidigt sänker SBAB räntan på bolån med 2–10 års bindningstid med anledning av att de längre marknadsräntorna har fallit. Förändringarna träder i kraft idag onsdag 11 november.
Större lägenheter är hetare än små10.11.2026 07:00:00 CET | Pressmeddelande
SBAB/Booli:s indikator Bomarknadstempen, som mäter hur lätt det är att sälja en bostad, visar att temperaturen på den svenska bostadsmarknaden var oförändrad mellan september och oktober. Budpremier och antal budgivare ligger på i stort sett normala nivåer. Antal sålda lägenheter låg på trenden och hus klart över trenden. Större lägenheter är hetare än små.
Tungt prisfall på hus i oktober – lägenheter fortsatt upp2.11.2026 20:00:00 CET | Pressmeddelande
Bostadspriserna sjönk sammantaget med 1,5 procent i oktober för Sverige som helhet. Det var dock en rejält blandad bild. Medan huspriserna föll med 2,4 procent steg lägenhetspriserna i stället med 0,3 procent. Huspriserna föll i samtliga sex regioner medan lägenhetspriserna steg i fyra regioner och föll i två. Prisfallet på hus var tydligt större än vad som är normalt för en oktobermånad samtidigt som prisuppgången på lägenheter var ovanligt stor. I Storstockholm ligger nu priserna på lägenheter mycket nära toppnoteringarna från våren 2022. Detta visar SBAB Booli Housing Price Index (HPI).
Riksbanken höjer styrräntan tre gånger i rad21.10.2026 07:00:00 CEST | Pressmeddelande
Många faktorer pekar mot ett ökat inflationstryck kommande månader. Riksbanken bör därför höja styrräntan både i november, december och februari. Blir det så kommer den rörliga bolåneräntan att öka med 0,75 procentenheter fram till början av nästa år. För den som funderar på räntebindningstid är valet inte givet sett till den betydande osäkerhet som omgärdar prognosen. Detta är de huvudsakliga slutsatserna i Boräntenytt nr 5, 2026.
I vårt pressrum kan du läsa de senaste pressmeddelandena, få tillgång till pressmaterial och hitta kontaktinformation.
Besök vårt pressrum