Litet intresse av att binda räntan bland SBAB:s kunder men större på marknaden i stort
30.10.2024 07:00:00 CET | SBAB Bank | Pressmeddelande
Även om det fanns en del som talade för att de lite längre marknadsräntorna i stort sett hade bottnat i september var intresset för att binda räntan svalt samma månad bland SBAB:s kunder. 97 procent av SBAB:s nya bolånekunder valde rörlig ränta på bolånet. Det är en marginell nedgång jämfört med i juni (98 %). Endast 1 procent valde att binda hela lånet medan en lika stor andel valde en mix av rörlig och bunden ränta. Bilden var likadan för villaägare som för bostadsrättsinnehavare. På bolånemarknaden i stort gick andelen nya bolånekunder som valde att binda räntan däremot upp tydligt i september, även om en tydlig majoritet – 8 av 10 – även där valde rörlig ränta.
Svalt intresse bland SBAB:s nya bolånekunder att välja bunden ränta …
I september valde 97 procent av SBAB:s nya bolånekunder rörlig ränta på bolånet (se diagram 1). Det är en nästan lika hög nivå som i juni då motsvarande andel låg på 98 procent. Endast 1 procent valde att binda hela lånet medan en lika stor andel valde en mix av rörlig och bunden ränta (se diagram 1). Valet av räntebindningstid ser likadant ut bland villaägare och bostadsrättsinnehavare (se diagram 1).
– Historiskt sett har det, i genomsnitt över tiden, visat sig vara mer förmånligt att välja rörlig ränta jämfört med att binda räntan. Sett i det ljuset är det inte förvånande att så många av SBAB:s nya kunder väljer rörlig ränta, säger Robert Boije, chefsekonom på SBAB.
… men uppgång på marknaden i stort
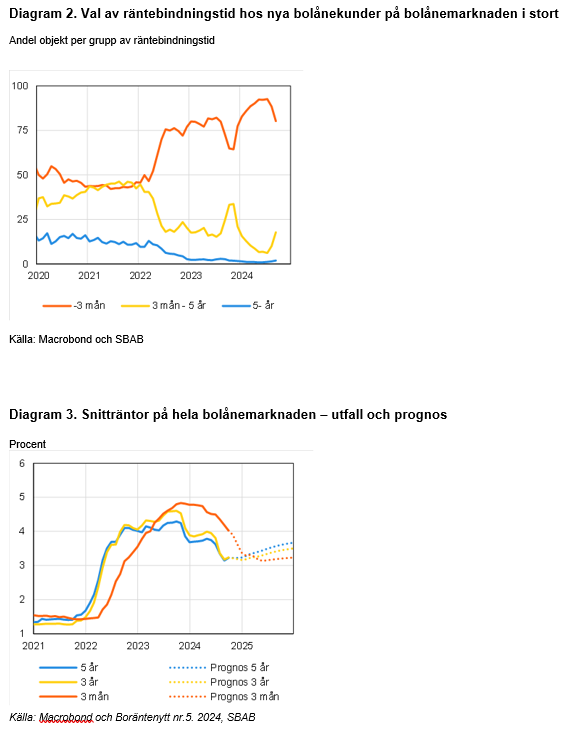
På bolånemarknaden i stort gick andelen nya bolånekunder som valde att binda räntan upp tydligt i september (se diagram 2). Mätt utifrån snitträntorna på hela bolånemarknaden syntes en tydlig nedgång i räntan på bindningstider över 3 månader i september (se diagram 3), vilket kan bidra till att förklara detta. Därefter har dessa räntor stigit och förväntas fortsätta att göra det i SBAB prognos (se diagram 3). Det är dock alltjämt en tydlig majoritet – 8 av 10 – som väljer rörlig ränta på hela bolånemarknaden.
– Sett till hela bolånemarknaden är det uppenbart att en del nya bolånekunder passade på att binda räntan i samband med räntedippen på vissa bindningstider i september, samtidigt som en mycket stor majoritet fortfarande valde rörlig ränta, säger Robert Boije.
Binda eller inte binda räntan – det är frågan
Ett sätt att bilda sig en uppfattning om vad som kan vara en väl avvägd räntebindningstid är att titta på prognoser över räntor med olika bindningstider. När SBAB gjorde den senaste prognosen den 17 oktober bedömdes det vara billigare att välja rörlig ränta framför 1 och 2 års bindningstid, medan den omvända gällde för längre bindningstider. Skillnaderna bedömdes dock över lag vara relativt små, med undantag för skillnaden mellan rörlig och 1 års bindningstid (se diagram 4).
– Givet vår senaste prognos kommer det i november vara billigast att välja rörlig ränta sett till den förväntade räntekostnaden framöver jämfört med att binda räntan på framför allt 1 år men även 2 år. Det omvända gäller för längre bindningstider, även om skillnaderna är små. Mot bakgrund av detta och att alla prognoser är osäkra – i synnerhet nu sett till det skakiga omvärldsläget – är det andra överväganden som bör väga tungt i räntebindningsbeslutet. Några exempel är vilka marginaler man har i sin ekonomi, hur länge man planerar att bo kvar i sin bostad och hur viktigt det är att på förhand veta den exakta räntekostnaden varje månad för en viss tid framöver, säger Robert Boije.
Stora skillnader mellan list- och snitträntor kan göra det svårt att välja räntebindningstid
Differensen mellan bankernas list- och snitträntor har ökat trendmässigt (se diagram 5). Den skiljer sig dock åt för olika räntebindningstider. Sedan 2017 har differensen blivit betydligt större för lån till rörlig ränta och ligger nu på över en procentenhet. Differenserna för de längre bindningstiderna såg en tydlig topp vid mitten av 2022, föll tillbaka under större delen av 2023 men hoppade upp mot slutet av året och har varit relativt sett höga i år. De ligger nu på 0,5–0,6 procentenheter. Uppgången skulle kunna förklaras av att listräntorna inte justerats ned i samma takt som räntorna på bostadsobligationer fallit och att förhandlingsutrymmet har ökat hos de banker som tillämpar en räntesättningsmodell med förhandlade räntor.
– Stora skillnader mellan list- och snitträntor kan göra det svårt för många bolånekunder att förstå vilken ränta man kan förvänta sig och om den rabatt man erbjuds är tillräckligt bra. Det gör det också svårt att fatta välgrundade beslut om räntebindningstid. Det är viktigt att man som bolånekund är uppmärksam på allt detta och i synnerhet på att de rabatter man erbjuds ofta har ett ”bäst före datum”, säger Robert Boije.
Samtliga diagram återfinns i bifogat pressmeddelande (pdf).
Nyckelord
Kontakter
Catharina HenrikssonPresschefSBAB
Tel:+46 76 118 79 14catharina.henriksson@sbab.seRobert BoijeChefsekonomSBAB
Tel:070-269 45 91robert.boije@sbab.sewww.sbab.se/bloggen/Dokument
Om SBAB
SBAB:s affärsidé är att med nytänkande och omtanke erbjuda lån och sparande samt andra tjänster till privatpersoner, bostadsrättsföreningar och fastighetsbolag i Sverige. SBAB bildades 1985 och ägs av svenska staten. Bostadssajten Booli och mäklarguiden Hittamäklare är en del av SBAB:s trygga och enkla tjänster för bolån och boendeekonomi utan krångel. Antal bolånekunder uppgår till 295 000 och 669 000 privatpersoner har sparkonto (per den 30 september 2024). Antal medarbetare (FTE) är 1 033. SBAB prioriterar fyra av FN:s globala hållbarhetsmål (8, 11, 12 och 13) inom ramen för Agenda 2030. Målen utgör en integrerad del av SBAB:s hållbara styrmodell och dagliga arbete. Läs mer på: sbab.se, booli.se, hittamaklare.se, facebook.com/sbabbank, twitter.com/sbabbank, linkedin.com/company/sbab-bank.
Följ SBAB Bank
Abonnera på våra pressmeddelanden. Endast mejladress behövs och den används bara här. Du kan avanmäla dig när som helst.
Senaste pressmeddelandena från SBAB Bank
SBAB höjer räntorna på bundna bolån29.9.2026 07:00:00 CEST | Pressmeddelande
SBAB höjer räntorna på bolån med 1–10 års bindningstid. Räntan på rörliga bolån lämnas oförändrad. Räntehöjningen är främst en effekt av den senaste tidens uppgångar i längre marknadsräntor. De nya räntorna träder i kraft idag tisdag 29 september.
Två styrräntehöjningar i närtid – den första i december17.9.2026 07:00:00 CEST | Pressmeddelande
BNP ökar i år med 2,5 procent och marginellt mer nästa år. Inflationen stiger och Riksbanken höjer därför styrräntan två gånger i närtid. Det oväntat låga inflationsutfallet i augusti gör dock att den första höjningen sker först i december i stället för tidigare antagna november. Med det väntas de rörliga bolåneräntorna stiga med 0,5 procentenheter till början av nästa år och de längre bundna bolåneräntorna nästan lika mycket. Bostadspriserna som helhet har stigit med omkring 4 procent – småhuspriserna mer och lägenhetspriserna mindre – när året summeras. Nästa år byggstartas 34 000 nya bostäder vilket är en liten ökning från i år. Det är de huvudsakliga slutsatserna i SBAB:s nya prognos i årets tredje nummer av Bomarknadsnytt.
SBAB höjer räntorna på bundna bolån14.9.2026 07:00:00 CEST | Pressmeddelande
SBAB höjer räntorna på bolån med 1–10 års bindningstid. Räntan på rörliga bolån lämnas oförändrad. Räntehöjningen är främst en effekt av den senaste tidens uppgångar i längre marknadsräntor. De nya räntorna träder i kraft idag måndag 14 september.
Storstadsområdena har störst behov av fler nya småhus10.9.2026 07:00:00 CEST | Pressmeddelande
Under årets andra kvartal var det balans mellan den potentiella efterfrågan och utbudet av nya hyresrätter i Sverige som helhet. För nya småhus rådde däremot ett tydligt underskott medan marknaden för nya bostadsrätter låg på gränsen mellan balans och underskott. Samtliga tre storstadsområden uppvisar underskott på nya småhus, vilket pekar på en betydande potential för ökat byggande. Antalet sålda nya bostäder har ökat tydligt under första halvåret i år jämfört med samma period förra året, men från en låg nivå. Sedan 2022 har produktionskostnaderna ökat snabbt samtidigt som priserna på andrahandsmarknaden har sjunkit. Det håller tillbaka efterfrågan på nya bostäder. Om den utdragna konflikten i Mellanöstern leder till högre inflation och stigande räntor finns en risk att efterfrågan dämpas ytterligare.
Nästan normal temperatur på husmarknaden i augusti8.9.2026 07:00:00 CEST | Pressmeddelande
SBAB/Booli:s indikator Bomarknadstempen, som mäter hur lätt det är att sälja en bostad, visar att temperaturen på den svenska bostadsmarknaden steg för både hus och lägenheter i augusti, även om uppgången för lägenheter var högst marginell. Temperaturen på den svenska husmarknaden är nu nästan normal, medan den för lägenheter ligger på efterkälken – med undantag för Stockholms kommun och innerstad samt Göteborgs och Malmös innerstadsområden.
I vårt pressrum kan du läsa de senaste pressmeddelandena, få tillgång till pressmaterial och hitta kontaktinformation.
Besök vårt pressrum