4 av 10 förstår inte vad ett lånelöfte innebär – ny undersökning visar kunskapsglapp
20.3.2025 07:00:00 CET | SBAB Bank | Pressmeddelande
Våren är traditionellt en intensiv period på bostadsmarknaden. Ett lånelöfte från banken är startskottet för bostadsspekulanter. Termen lånelöfte i sig tycks dock ge upphov till viss förvirring. En ny undersökning från SBAB visar att 40 procent inte förstår innebörden av ett lånelöfte. Det är en preliminär bedömning av lånekapaciteten men många tolkar det som en garanti för lån. Paradoxalt nog har endast 4 procent nekats lån på den nivå som angivits i lånelöftet, trots denna förvirring. Resultat belyser likväl ett behov av ökad kunskap om bostadsfinansiering bland svenska konsumenter.
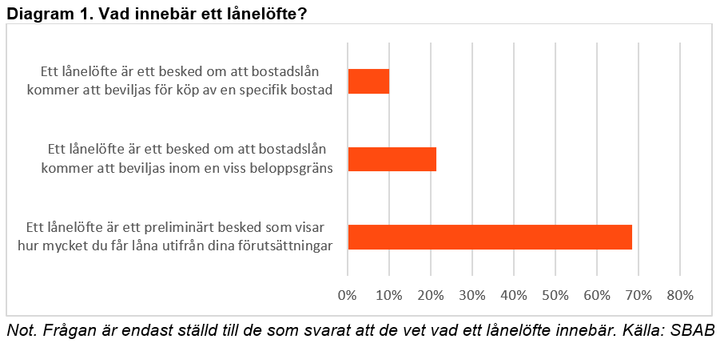
En ny undersökning från SBAB visar att 4 av 10 svenskar inte vet vad ett lånelöfte innebär. 84 procent uppger att de vet vad ett lånelöfte innebär men när de sedan får tre svarsalternativ är det bara knappt 70 procent av dem som svarar rätt (se diagram 1). Det vill säga att ett lånelöfte är ett preliminärt besked som visar hur mycket du får låna utifrån dina förutsättningar. De som svarade fel tror att ett lånelöfte inte är preliminärt, utan ett besked om att lån kommer att beviljas inom en viss beloppsgräns eller för köp av en specifik bostad. En majoritet uppger också att de inte vet hur länge ett lånelöfte är giltigt.
– Att många inte vet vad ett lånelöfte innebär är bekymmersamt men att en så stor andel tror att de vet det – men i praktiken inte gör det – är kanske än mer oroväckande. Särskilt när det är en så avgörande faktor, att det är preliminärt, som de misstar sig på. Ett lånelöfte är en förhandsbedömning av din ekonomi. När du väl vunnit en budgivning behöver du kontakta banken innan du skriver kontrakt, så att de kan göra en uppdaterad bedömning av din ekonomi men också en bedömning av bostaden du vill köpa, säger SBAB:s privat- och boendeekonom Linda Hasselvik.
Majoriteten beviljas lån enligt plan
Trots att ett lånelöfte bara är ett preliminärt besked så är det inte mer än 4 procent som har nekats lån på den nivå som banken tidigare angett i lånelöftet. Givet den låga andelen är det svårt att dra några definitiva slutsatser men svaren indikerar att de främsta skälen är att banken inte godkände bostaden som säkerhet eller att privatekonomin hade förändrats när ansökan om bolån väl skulle göras. En majoritet beviljades i stället lån hos en annan bank än där de fått lånelöfte, en del fick skjuta till mer kontanter och andra fick köpa en annan bostad än de först tänkt.
– Det faktum att nästan alla beviljas lån på den nivå som lånelöftet anger tyder på att bankernas initiala kreditprövningar är gedigna och att villkoren är tydliga för kunderna. Samtidigt ska inte situationen för de som fått lånelöfte men sedan nekats bolån, förringas. Att köpa en bostad är ofta den största affären man som privatperson gör och det brukar bidra till en stress i sig. Något som sannolikt minst sagt förvärras om man plötsligt står utan finansiering. Bankernas mål måste vara att eliminera de situationerna genom tydlig kommunikation, säger Linda Hasselvik.
Lånelöfte - ett etablerat begrepp trots missvisande namn
Begreppet lånelöfte har vuxit fram inom bankbranschen med syfte att göra bolåneprocessen tydligare och tryggare för konsumenter. Begreppet är idag vedertaget och används även av till exempel Finansinspektionen. Termen kan vara förvirrande givet att det i praktiken inte är ett löfte utan ett preliminärt besked. Trots det så är det bara 1 av 4 som tycker att det borde heta något annat. Bland de som tycker att lånelöfte borde byta namn tycker flest, 65 procent, att ”preliminärt lånebesked” vore mer passande. 17 procent föredrar ”låneindikation”.
– En lösning skulle kunna vara att byta namn. ”Preliminärt lånebesked” vore till exempel en mer korrekt benämning. Men det nuvarande begreppet ”lånelöfte” föredras av de tillfrågade, sannolikt för att det trots allt är så pass etablerat, säger Linda Hasselvik.
Så funkar lånelöftet:
- Ansök om lånelöfte innan du börjar buda på en bostad
Oftast kan du ansöka om ett lånelöfte digitalt. Du fyller i grundläggande uppgifter om din ekonomi. Baserat på det gör banken en bedömning av hur mycket du kan låna.
- Det är ett preliminärt besked med begränsad giltighet
Lånelöftet är ett preliminärt besked som ger en bild av hur mycket du kan låna för att köpa bostad. Ett lånelöfte är normalt sett giltigt 3–6 månader, sedan behöver du ansöka om ett nytt. Tänk på att lånelöftet är en maxgräns, utgå från dina förutsättningar, du får gärna låna mindre pengar också.
- Det räcker inte med ett lånelöfte – gör en låneansökan innan du skriver kontrakt
När du vunnit budgivningen behöver du kontakta banken före du skriver på kontraktet. Då gör du en låneansökan. I samband med det gör banken en slutgiltig bedömning av din ekonomi men den bedömer också bostaden du vill köpa. Banken tittar bland annat på priset, bostadens skick och årsredovisningen om det är en bostadsrätt.
Om granskningen:
Enkätundersökningen genomfördes av Kantar på uppdrag av SBAB mellan den 7–10 februari 2025. Totalt 1 051 personer mellan 18–79 år har besvarat frågorna.
Nyckelord
Kontakter
Catharina HenrikssonPresschefSBAB
Tel:+46 76 118 79 14catharina.henriksson@sbab.seLinda HasselvikPrivat- och boendeekonomSBAB
Tel:070-561 21 47linda.hasselvik@sbab.seBilder
Dokument
Om SBAB
SBAB:s affärsidé är att med nytänkande och omtanke erbjuda lån och sparande samt andra tjänster till privatpersoner, bostadsrättsföreningar och fastighetsbolag i Sverige. SBAB bildades 1985 och ägs av svenska staten. Bostadssajten Booli och mäklarguiden Hittamäklare är en del av SBAB:s trygga och enkla tjänster för bolån och boendeekonomi utan krångel. Antal bolånekunder uppgår till 298 000 och 679 000 privatpersoner har sparkonto (per den 7 februari 2025). Antal medarbetare (FTE) är 1 082. SBAB prioriterar fyra av FN:s globala hållbarhetsmål (8, 11, 12 och 13) inom ramen för Agenda 2030. Målen utgör en integrerad del av SBAB:s hållbara styrmodell och dagliga arbete. Läs mer på: sbab.se, booli.se, hittamaklare.se, facebook.com/sbabbank och linkedin.com/company/sbab-bank.
Följ SBAB Bank
Abonnera på våra pressmeddelanden. Endast mejladress behövs och den används bara här. Du kan avanmäla dig när som helst.
Senaste pressmeddelandena från SBAB Bank
Två styrräntehöjningar i närtid – den första i december17.9.2026 07:00:00 CEST | Pressmeddelande
BNP ökar i år med 2,5 procent och marginellt mer nästa år. Inflationen stiger och Riksbanken höjer därför styrräntan två gånger i närtid. Det oväntat låga inflationsutfallet i augusti gör dock att den första höjningen sker först i december i stället för tidigare antagna november. Med det väntas de rörliga bolåneräntorna stiga med 0,5 procentenheter till början av nästa år och de längre bundna bolåneräntorna nästan lika mycket. Bostadspriserna som helhet har stigit med omkring 4 procent – småhuspriserna mer och lägenhetspriserna mindre – när året summeras. Nästa år byggstartas 34 000 nya bostäder vilket är en liten ökning från i år. Det är de huvudsakliga slutsatserna i SBAB:s nya prognos i årets tredje nummer av Bomarknadsnytt.
SBAB höjer räntorna på bundna bolån14.9.2026 07:00:00 CEST | Pressmeddelande
SBAB höjer räntorna på bolån med 1–10 års bindningstid. Räntan på rörliga bolån lämnas oförändrad. Räntehöjningen är främst en effekt av den senaste tidens uppgångar i längre marknadsräntor. De nya räntorna träder i kraft idag måndag 14 september.
Storstadsområdena har störst behov av fler nya småhus10.9.2026 07:00:00 CEST | Pressmeddelande
Under årets andra kvartal var det balans mellan den potentiella efterfrågan och utbudet av nya hyresrätter i Sverige som helhet. För nya småhus rådde däremot ett tydligt underskott medan marknaden för nya bostadsrätter låg på gränsen mellan balans och underskott. Samtliga tre storstadsområden uppvisar underskott på nya småhus, vilket pekar på en betydande potential för ökat byggande. Antalet sålda nya bostäder har ökat tydligt under första halvåret i år jämfört med samma period förra året, men från en låg nivå. Sedan 2022 har produktionskostnaderna ökat snabbt samtidigt som priserna på andrahandsmarknaden har sjunkit. Det håller tillbaka efterfrågan på nya bostäder. Om den utdragna konflikten i Mellanöstern leder till högre inflation och stigande räntor finns en risk att efterfrågan dämpas ytterligare.
Nästan normal temperatur på husmarknaden i augusti8.9.2026 07:00:00 CEST | Pressmeddelande
SBAB/Booli:s indikator Bomarknadstempen, som mäter hur lätt det är att sälja en bostad, visar att temperaturen på den svenska bostadsmarknaden steg för både hus och lägenheter i augusti, även om uppgången för lägenheter var högst marginell. Temperaturen på den svenska husmarknaden är nu nästan normal, medan den för lägenheter ligger på efterkälken – med undantag för Stockholms kommun och innerstad samt Göteborgs och Malmös innerstadsområden.
Politikerna tävlar om plånboken – men hushållen bråkar om vardagspusslet7.9.2026 07:00:00 CEST | Pressmeddelande
En majoritet tror inte att människor med mycket pengar generellt är lyckligare än de som har mindre. Pengar är heller inte den vanligaste orsaken till konflikter i relationer. I stället är det vardagspusslet och fördelningen av hushållsarbetet som skapar flest konflikter. Det visar SBAB:s senaste undersökning, samtidigt som plånboksfrågorna tycks stå i centrum inför valet.
I vårt pressrum kan du läsa de senaste pressmeddelandena, få tillgång till pressmaterial och hitta kontaktinformation.
Besök vårt pressrum