
Lagändringen biter inte – fler väljer rörlig ränta
21.11.2025 07:00:00 CET | SBAB Bank | Pressmeddelande
Näst intill alla SBAB:s nya bolånekunder valde rörlig ränta under årets tredje kvartal. Detta trots att en ny lag infördes i somras som gör det billigare att lösa bundna bolån, och att kostnaden förväntas bli lägre för dem som binder räntan på tre år, enligt SBAB:s prognos. ”Politikens syfte må vara gott men än så länge tycks inte förändringarna i hur man beräknar ränteskillnadsersättning haft någon effekt”, säger SBAB:s privat- och boendeekonom Linda Hasselvik.

97 procent av SBAB:s nya kunder valde rörlig ränta i september (se diagram 1). Det är en marginell ökning sedan juni då 96 procent valde rörlig ränta. Den 1 juli i år infördes ett nytt sätt att beräkna ränteskillnadsersättning i Sverige, vilket generellt sett ska leda till lägre kostnader för att lösa bundna lån. Syftet med förändringen från politiskt håll har varit att stärka konsumentskyddet, öka konkurrensen på bolånemarknaden och minska hindren för konsumenter som har behov av att binda sin ränta.
– Politikens syfte må vara gott men än så länge tycks inte förändringarna i hur man beräknar ränteskillnadsersättning haft någon effekt när hushållen fattat beslut om att binda räntan eller inte. Det kan vara en följd av att förändringen inte nått allmänheten i så stor utsträckning men sannolikt också av att det generellt sett rör sig om en relativt liten skillnad i den eventuella kostnaden för att lösa lånen jämfört med tidigare, säger Linda Hasselvik SBAB:s privat- och boendeekonom.
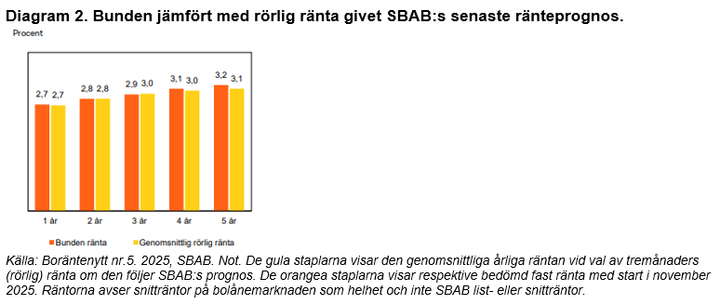
I SBAB:s rapport Boräntenytt från oktober har vi räknat ut den genomsnittliga 3-månadersräntan, om den binds om var tredje månad i linje med vår prognos, och jämfört den med bundna räntor med räntebindningstider från ett år upp till fem år (diagram 2). Givet vår prognos förväntas kostnaden bli densamma för de som väljer att binda i ett eller två år som för de som väljer att ligga på rörligt. För de som binder räntan på tre år förväntas till och med kostnaden att bli något lägre.
– Givet vår prognos kostar det inget – det kan rent av vara billigare – att binda lånen på upp till tre år. Utifrån vår analys kan det vara bra läge att binda räntan nu, särskilt om man känner sig lite orolig och uppskattar tryggheten i att veta hur räntekostnaderna kommer att se ut framåt. Men utgå från dina egna förutsättningar när du väljer bindningstid och tänk på att en prognos bara är en prognos, förändringar i omvärlden kan påverka räntorna i en annan riktning, säger Linda Hasselvik.
Samtliga diagram återfinns i bifogat pressmeddelande (pdf).
Nyckelord
Kontakter
Catharina HenrikssonPresschefSBAB
Tel:+46 76 118 79 14catharina.henriksson@sbab.seLinda HasselvikPrivat- och boendeekonomSBAB
Tel:070-561 21 47linda.hasselvik@sbab.seBilder
Dokument
Om SBAB
SBAB:s affärsidé är att med nytänkande och omtanke erbjuda lån och sparande samt andra tjänster till privatpersoner, bostadsrättsföreningar och fastighetsbolag i Sverige. SBAB bildades 1985 och ägs av svenska staten. Bostadssajten Booli och mäklarguiden Hittamäklare är en del av SBAB:s trygga och enkla tjänster för bolån och boendeekonomi utan krångel. Antal bolånekunder uppgår till 300 000 och 700 000 privatpersoner har sparkonto (per den 30 juni 2025). Antal medarbetare (FTE) är 1 132. SBAB prioriterar fyra av FN:s globala hållbarhetsmål (8, 11, 12 och 13) inom ramen för Agenda 2030. Målen utgör en integrerad del av SBAB:s hållbara styrmodell och dagliga arbete. Läs mer på: sbab.se, booli.se, hittamaklare.se, facebook.com/sbabbank och linkedin.com/company/sbab-bank.
Följ SBAB Bank
Abonnera på våra pressmeddelanden. Endast mejladress behövs och den används bara här. Du kan avanmäla dig när som helst.
Senaste pressmeddelandena från SBAB Bank
Så mycket kostar det att äga en fjällstuga20.10.2026 07:00:00 CEST | Pressmeddelande
SBAB:s beräkningar visar att det kostar mellan 132 000 och 148 000 kronor om året att äga ett genomsnittligt fritidshus som köptes under 2025, i någon av landets tre mest populära fjällkommuner. Om stugan används fyra veckor om året motsvarar det en kostnad på 33 000–37 000 kronor i veckan. Att hyra ut huset kan generera en viss inkomst och en positiv värdeutveckling kan göra investeringen mer lönsam men det är långt från självklart. Mellan 2024 och 2025 sjönk till exempel priserna på fritidshus i Åre med 8 procent.
Temperaturen på lägenhetsmarknaden tog ett glädjeskutt i september12.10.2026 07:00:00 CEST | Pressmeddelande
SBAB/Booli:s indikator Bomarknadstempen, som mäter hur lätt det är att sälja en bostad, visar att temperaturen på den svenska bostadsmarknaden steg för både hus och lägenheter i september. Till skillnad från föregående månad tog temperaturen för lägenheter lite av ett glädjeskutt. Temperaturen på den svenska husmarknaden är nästan normal, medan den för lägenheter fortfarande ligger på efterkälken – med undantag för storstädernas centrala områden. Fyror och femmor är hetast samtidigt som den värsta kräftgången för ettor ser ut att vara över.
Andelen som binder bolåneräntan har tredubblats sedan juni9.10.2026 07:00:00 CEST | Pressmeddelande
Rörlig ränta för bolån är fortfarande det absolut vanligaste valet bland SBAB:s nya kunder. Samtidigt har andelen som valt att binda räntan tredubblats sedan i juni, om än från låga nivåer. Ökningen har skett trots att bundna räntor blivit relativt sett dyrare. En osäker världsekonomi och allt fler prognoser om stigande räntor framgent är sannolikt de främsta skälen till detta.
Styrelseproblem i bostadsrättsföreningar handlar om mer än pengar6.10.2026 07:00:00 CEST | Pressmeddelande
Tre av tio bostadsrättsägare uppger att deras förening har svårt att rekrytera styrelsemedlemmar, enligt en ny undersökning från SBAB. Samtidigt säger en tredjedel att de själva inte kan tänka sig att ta ett styrelseuppdrag. Tidsbrist är det största hindret, medan utbildning, tydligare information om uppdraget och högre arvoden är de faktorer som flest uppger skulle kunna få dem att överväga ett styrelseuppdrag.
Mäklarna tror på stigande bostadspriser5.10.2026 07:00:00 CEST | Pressmeddelande
En majoritet av mäklarna tror på stigande bostadspriser under årets sista kvartal. Fler väntar sig också tilltagande budgivningar och kortare försäljningstider. Samtidigt bromsas marknaden av ett fortsatt stort utbud och osäkerhet kring den ekonomiska utvecklingen. Höjningar av bolåneräntorna riskerar dessutom att påverka bostadspriserna negativt.
I vårt pressrum kan du läsa de senaste pressmeddelandena, få tillgång till pressmaterial och hitta kontaktinformation.
Besök vårt pressrum