Höjda marginaler på bolån kan göra att Riksbanken måste sänka styrräntan mer
16.1.2025 07:00:00 CET | SBAB Bank | Pressmeddelande
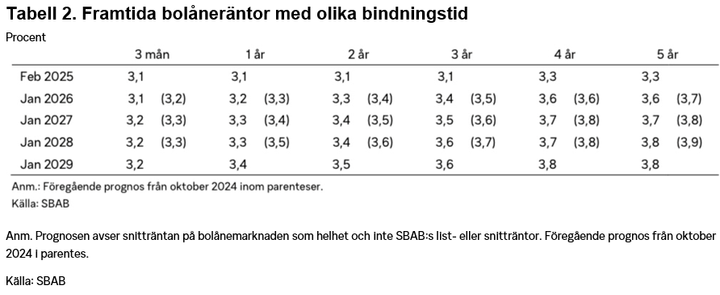
Riksbanken väntas sänka styrräntan med 0,25 procentenheter både i januari och maj. Den rörliga bolåneräntan, mätt som snittränta på hela bolånemarknaden, väntas sjunka till 3,1 procent i februari för att sedan bottna på knappt 3,0 procent i juni. Effekten av sänkningen av styrräntan motverkas av att bruttomarginalen på bolån antas öka stegvis samtidigt som sparräntorna inte sänks i samma takt som styrräntan. Den höjda bruttomarginalen gör att den rörliga snitträntan antas stiga till 3,1 procent till början av 2026. Enligt prognosen finns ingen tydlig fördel i kronor av att binda sin ränta på längre tid än 3 månader. Samtidigt visar den att påslaget på räntan för den som vill komma undan ränterisken är liten för samtliga bindningstider mellan 1 och 5 år.
I dag publicerar SBAB årets första nummer av Boräntenytt med prognoser över Riksbankens styrränta och bolåneräntor med olika bindningstider.
Styrräntan väntas sänkas med ytterligare 0,5 procentenheter under våren
Tolvmånadersinflationen, mätt med Riksbankens målvariabel KPIF, låg i december tydligt under Riksbankens mål på 2 procent. Det var sjunde månaden i rad med lägre årsinflation än målet. Mätt utifrån månadsförändringen har trenden i KPIF dock varit stigande ända sedan mitten av förra sommaren (se diagram 1–2). Mätt med det alternativa måttet KPIF-XE har årsinflationen bara varit nere på målet en av de senaste sju månaderna (i september). Trenden beräknad utifrån månadsdata över KPIF-XE har samtidigt legat mycket nära målet sedan i somras (se diagram 3). Detta sammantaget, tillsammans med ett svagt konjunkturläge, bör innebära att Riksbanken sänker styrräntan ytterligare en gång i januari med 0,25 procentenheter (se tabell 1). Därefter väntas Riksbanken ta en paus för att stämma av utvecklingen för att sedan i maj sänka styrräntan ned till 2 procent. Det är den nivå som SBAB antar vara den så kallade jämviktsstyrräntan.
– Riksbankens beslutsläge är nog lite lurigare än vad många tror. Inflationen mätt som prisförändringen det senaste året har förvisso legat under Riksbankens mål sju månader i rad. Samtidigt har månadsinflationen de allra senaste månaderna varit högre än Riksbanken trott och trenden dessutom stigande. Lägg där till tilltagande oro för åter igen ökande global inflation och stigande långräntor. Ett svagt konjunkturläge, klen hushållskonsumtion, hög arbetslöshet och fortsatt många konkurser i Sverige bör rimligen ändå innebära att Riksbanken sänker styrräntan med en halv procentenhet till under våren, säger Robert Boije chefsekonom på SBAB.
Varierande bolånemarginaler osäkerhetsfaktor för Riksbanken
En svårighet för Riksbanken är att förutse hur bankernas bruttomarginal på bolån – eller bolånemarginalen – varierar över tiden. Bruttomarginalen är ett mått på skillnaden mellan bankernas rörliga bolåneränta och upplåningskostnader. Förändringar av bruttomarginalen kan motverka effekten av Riksbankens förändringar av styrräntan. Sedan Finansinspektionens mätningar började 2002 har den genomsnittliga bruttomarginalen legat på ungefär 1 procent. Under perioden oktober 2014 – april 2022 med negativ eller noll i styrränta låg bankernas bruttomarginal på 1,5 procent. Räknas dessa speciella år bort har den i genomsnitt legat på 0,8 procent sedan 2002. Skälet till att bruttomarginalen höjdes så mycket under perioden med exceptionellt låg styrränta var att bankerna höll uppe sparräntorna. Detta motverkade då den tänka effekten av Riksbankens sänkningar av styrräntan. På motsvarande sätt sänkte många banker sina respektive bruttomarginaler på bolån och höll nere sparräntorna, när Riksbanken i stället höjde styrräntan kraftigt efter inflationschocken 2022.
– Bruttomarginalen på bolån ligger för närvarande en bit under det historiska genomsnittet. Den har rört sig lite uppåt i de senaste mätningarna och vår bedömning är att bankerna stegvis kommer att justera upp bruttomarginalerna lite ytterligare framöver. Isolerat sett kan det, beroende på hur stor uppjusteringen blir, göra att Riksbanken kan komma att behöva sänka styrräntan mer än den har tänkt sig, säger Robert Boije.
Den rörliga bolåneräntan bottnar på knappt 3 procent lagom till sommaren
Givet SBAB:s prognos för styrräntan kan den rörliga bolåneräntan, mätt som snittränta på hela bolånemarknaden, vara nere på 3,1 procent nästa månad för att bottna på knappt 3 procent lagom till sommaren och efter att Riksbanken väntas ha sänkt styrräntan till 2 procent i maj (se tabell 2 och diagram 4). Under första halvåret väntas skillnaderna mellan den rörliga bolåneräntan och de på bindningstider mellan 1 och 5 år vara små. Därefter väntas skillnaderna öka och i synnerhet för de lite länga bundna räntorna (se tabell 2).
– Får vi rätt i vår prognos kan bolånetagarna räkna med en rörlig bolåneränta på knappt 3 procent lagom till sommarsemestern, säger Robert Boije.
Liten kostnad för att försäkra bort ränterisken
Enligt prognosen för räntan med olika bindningstider finns ingen tydlig fördel i kronor räknat av att binda sin ränta på längre tid än 3 månader (se diagram 4). Samtidigt visar prognosen att påslaget på räntan för den som vill komma undan ränterisken är liten för samtliga bindningstider mellan 1 och 5 år.
– För den som av olika skäl föredrar att binda sin ränta och är rädd för att den rörliga räntan kan hoppa upp igen ser detta ekonomiskt gynnsamt ut för tillfället. Det är dock inte uteslutet att den rörliga räntan faller snabbare eller att de längre bundna räntorna förblir låga under en längre tid än väntat. Binder man räntan måste man också beakta att man kan komma att behöva betala ränteskillnadsersättning till sin bank om lånet av något skäl behöver lösas i förtid, säger Robert Boije.
Samtliga tabeller och diagram återfinns i bifogat pressmeddelande (pdf)!
Om SBAB:s prognos av styrräntan: Prognosen över styrräntan i närtid bygger på vad vi tror att Riksbanken ska göra, givet det de har signalerat den senaste tiden. Prognosen för styrräntan på lite längre sikt, bygger på SBAB:s egen analys av det underliggande inflationstrycket i svensk ekonomi.
Nyckelord
Kontakter
Catharina HenrikssonPresschefSBAB
Tel:+46 76 118 79 14catharina.henriksson@sbab.seRobert BoijeChefsekonomSBAB
Tel:070-269 45 91robert.boije@sbab.sewww.sbab.se/bloggen/Dokument
Om SBAB
SBAB:s affärsidé är att med nytänkande och omtanke erbjuda lån och sparande samt andra tjänster till privatpersoner, bostadsrättsföreningar och fastighetsbolag i Sverige. SBAB bildades 1985 och ägs av svenska staten. Bostadssajten Booli och mäklarguiden Hittamäklare är en del av SBAB:s trygga och enkla tjänster för bolån och boendeekonomi utan krångel. Antal bolånekunder uppgår till 291 000 och 652 000 privatpersoner har sparkonto (per den 30 juni 2024). Antal medarbetare (FTE) är 1 008. SBAB prioriterar fyra av FN:s globala hållbarhetsmål (8, 11, 12 och 13) inom ramen för Agenda 2030. Målen utgör en integrerad del av SBAB:s hållbara styrmodell och dagliga arbete. Läs mer på: sbab.se, booli.se, hittamaklare.se, facebook.com/sbabbank, twitter.com/sbabbank, linkedin.com/company/sbab-bank.
Följ SBAB Bank
Abonnera på våra pressmeddelanden. Endast mejladress behövs och den används bara här. Du kan avanmäla dig när som helst.
Senaste pressmeddelandena från SBAB Bank
Tungt prisfall på hus i oktober – lägenheter fortsatt upp2.11.2026 20:00:00 CET | Pressmeddelande
Bostadspriserna sjönk sammantaget med 1,5 procent i oktober för Sverige som helhet. Det var dock en rejält blandad bild. Medan huspriserna föll med 2,4 procent steg lägenhetspriserna i stället med 0,3 procent. Huspriserna föll i samtliga sex regioner medan lägenhetspriserna steg i fyra regioner och föll i två. Prisfallet på hus var tydligt större än vad som är normalt för en oktobermånad samtidigt som prisuppgången på lägenheter var ovanligt stor. I Storstockholm ligger nu priserna på lägenheter mycket nära toppnoteringarna från våren 2022. Detta visar SBAB Booli Housing Price Index (HPI).
Riksbanken höjer styrräntan tre gånger i rad21.10.2026 07:00:00 CEST | Pressmeddelande
Många faktorer pekar mot ett ökat inflationstryck kommande månader. Riksbanken bör därför höja styrräntan både i november, december och februari. Blir det så kommer den rörliga bolåneräntan att öka med 0,75 procentenheter fram till början av nästa år. För den som funderar på räntebindningstid är valet inte givet sett till den betydande osäkerhet som omgärdar prognosen. Detta är de huvudsakliga slutsatserna i Boräntenytt nr 5, 2026.
Så mycket kostar det att äga en fjällstuga20.10.2026 07:00:00 CEST | Pressmeddelande
SBAB:s beräkningar visar att det kostar mellan 132 000 och 148 000 kronor om året att äga ett genomsnittligt fritidshus som köptes under 2025, i någon av landets tre mest populära fjällkommuner. Om stugan används fyra veckor om året motsvarar det en kostnad på 33 000–37 000 kronor i veckan. Att hyra ut huset kan generera en viss inkomst och en positiv värdeutveckling kan göra investeringen mer lönsam men det är långt från självklart. Mellan 2024 och 2025 sjönk till exempel priserna på fritidshus i Åre med 8 procent.
Temperaturen på lägenhetsmarknaden tog ett glädjeskutt i september12.10.2026 07:00:00 CEST | Pressmeddelande
SBAB/Booli:s indikator Bomarknadstempen, som mäter hur lätt det är att sälja en bostad, visar att temperaturen på den svenska bostadsmarknaden steg för både hus och lägenheter i september. Till skillnad från föregående månad tog temperaturen för lägenheter lite av ett glädjeskutt. Temperaturen på den svenska husmarknaden är nästan normal, medan den för lägenheter fortfarande ligger på efterkälken – med undantag för storstädernas centrala områden. Fyror och femmor är hetast samtidigt som den värsta kräftgången för ettor ser ut att vara över.
Andelen som binder bolåneräntan har tredubblats sedan juni9.10.2026 07:00:00 CEST | Pressmeddelande
Rörlig ränta för bolån är fortfarande det absolut vanligaste valet bland SBAB:s nya kunder. Samtidigt har andelen som valt att binda räntan tredubblats sedan i juni, om än från låga nivåer. Ökningen har skett trots att bundna räntor blivit relativt sett dyrare. En osäker världsekonomi och allt fler prognoser om stigande räntor framgent är sannolikt de främsta skälen till detta.
I vårt pressrum kan du läsa de senaste pressmeddelandena, få tillgång till pressmaterial och hitta kontaktinformation.
Besök vårt pressrum