Höjt bolånetak förändrar spelplanen – fler unga kan köpa sin första bostad
23.6.2026 07:00:00 CEST | SBAB Bank | Pressmeddelande
Nu kan unga vuxna med medianinkomst köpa en etta i nästan hela landet. Enligt SBAB:s senaste kartläggning räcker medianinkomsten i upp till 23 av 25 kommuner – och det höjda bolånetaket gör att fler snabbare kan ta steget in på bostadsmarknaden. Kombinationen av högre inkomster, en relativt inkomsten svag prisutveckling på bostäder och lättade lånevillkor ligger bakom utvecklingen.
Det har blivit enklare att efterfråga en etta för unga
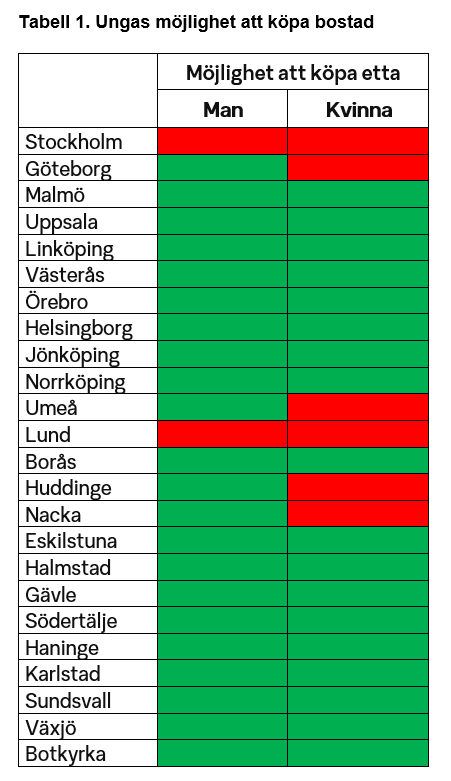
SBAB har kartlagt möjligheten för 27-åringar att köpa en bostad i sin kommun. Granskningen utgår från det genomsnittliga bostadsrättspriset för en etta och medianinkomsten för var och en av landets 25 största kommuner. Förutsatt att de sökande har 15 procent av det genomsnittliga priset i kontantinsats kan männen efterfråga en etta i 23 av 25 kommuner (se tabell 1). Undantagen är Stockholms kommun och Lunds kommun. Kvinnor har råd med en etta i 19 av 25 kommuner.
– I jämförelse med tidigare liknande undersökningar är detta ett, minst sagt, positivt besked, även om kvinnor fortfarande ligger en bit efter männen. Att unga nu kan efterfråga en etta i så många kommuner beror bland annat på en relativt svag boprisutveckling, lägre amorteringskrav och högre disponibla inkomster, säger SBAB:s privat- och boendeekonom Linda Hasselvik.
Höjt bolånetak har öppnat marknaden för fler
15 procent i kontantinsats motsvarar från 85 000 kronor i Sundsvall och drygt en halv miljon i Stockholm (se tabell 2). Sedan den 1 april är det möjligt att beviljas bolån även om man bara har 10 procent i kontantinsats. Då behövs i stället 57 000 kronor i Sundsvall och 333 000 kronor i Stockholm, vid oförändrade priser. En lägre kontantinsats leder till marginellt större lån och med det högre ränteutgifter. När motsvarande kartläggning görs med 10 procents kontantinsats i stället för 15 är resultatet i stort sett detsamma. Det är bara i en kommun, Malmö, som den extra räntekostnaden gör att medianinkomsten för kvinnorna inte längre är tillräcklig för att bära lånet.
– Att bolånetaket höjts till 90 procent bedömer vi är en game changer för många unga. Vill du köpa en bostad för två miljoner behöver du spara ihop 100 000 kronor mindre i kontantinsats vid oförändrat pris. Det blir helt enkelt möjligt att betydligt snabbare köpa sin första bostad, säger Linda Hasselvik.
Inga tecken på stort prislyft av höjt bolånetak och sänkt amorteringskrav
SBAB/Boolis prisindex HPI tyder på att priserna under våren, och även efter att lättnaderna av bolånereglerna trädde i kraft, inte har lett till att bostadspriserna stigit mer än de brukar göra under våren. I maj stod lägenhetspriserna helt stilla enligt indexet efter en svag uppgång i april.
– Trots att vi normalt sett har en säsongsmässigt relativt sett stor prisökning under våren och bolånetaket höjts har priserna på lägenheter utvecklats svagt. Det är förvisso många faktorer som påverkar priserna. Möjligen kan oro för krisen i Mellanöstern, inflationsoro och Riksbankens räntesvar på det maskera en positiv priseffekt av de ändrade bolånereglerna. Men, som vi lyft i tidigare sammanhang är det få som väljer att maxbelåna sig och då bör inte lättnaderna i bolånereglerna ha någon stor effekt på bostadspriserna. Att bolånetaket höjts är en fantastisk möjlighet för de som tidigare inte har haft eller har en tillräckligt stor kontantinsats för att ta sig in på bostadsmarknaden, säger Linda Hasselvik.
Fortfarande svårt att köpa bostad i Stockholm
Det är framför allt i Stockholm som 27-åringar med medianinkomst inte kan efterfråga en genomsnittlig etta – oavsett om de har 10 eller 15 procent av det genomsnittliga priset till kontantinsats.
– I Stockholm är prisnivån så pass hög att medianinkomsten inte är tillräckligt hög för att bära lånen med vare sig 10 eller 15 procents kontantinsats. För att kunna köpa en genomsnittlig etta krävs en högre inkomst eller en större kontantinsats. Att situationen ser ut så just i Stockholm är en effekt av att efterfrågan är hög. Det bor också många där som tidigare gjort kapitalvinster på bostadsmarknaden som de kan lägga in i den nya bostaden, och i grunden finns det för få bostäder i förhållande till efterfrågan, säger Linda Hasselvik.
Om undersökningen
Uppgiften till kartläggningen om genomsnittligt pris och avgift i respektive kommun kommer från Booli Pro. Uppgifterna är hämtade den 21 maj 2026 och avser de då fyra föregående veckorna. Prisstatistiken avser kvadratmeterpris på bostadsrätter, inkl. nyproduktion. Avgiften är den genomsnittliga för sålda bostadsrätter.
Inkomststatistiken är framtagen ur SCB:s statistikdatabas. Medianinkomst sorterad på åldern 25–29 år samt kön och kommun. Statistiken är från 2024 och det är den senaste som finns att tillgå. SBAB har räknat upp inkomsten med 4 procent för att approximera 2025 års medianinkomst. Medianinkomsten har använts i stället för medelinkomsten för att inkomstfördelningen är skev och särskilt bland unga.
SBAB har antagit att personen som ansöker om bolån är 27 år (född 1999) och inte har några barn. Att personen vill köpa en etta på 35 kvadratmeter och har 15 eller 10 procent av medelpriset i sin kommun till kontantinsats. Kalkylräntan är 6,25 procent. Han eller hon har inkomst i SEK, är tillsvidareanställd och har varit anställd i mer än 12 månader. Personen får eller ger inget underhållsbidrag, äger inga andra boenden, har ingen bil, har inga andra lån och har heller inte gått i borgen för någon.
Nyckelord
Kontakter
Catharina HenrikssonPresschefSBAB
Tel:+46 76 118 79 14catharina.henriksson@sbab.seLinda HasselvikPrivat- och boendeekonomSBAB
Tel:070-561 21 47linda.hasselvik@sbab.seBilder
Dokument
Om SBAB
SBAB:s affärsidé är att med nytänkande och omtanke erbjuda lån och sparande samt andra tjänster till privatpersoner, bostadsrättsföreningar och fastighetsbolag i Sverige. SBAB bildades 1985 och ägs av svenska staten. Bostadssajten Booli och Hittamäklare är en del av SBAB:s trygga och enkla tjänster för bolån och boendeekonomi utan krångel. SBAB prioriterar fyra av FN:s globala hållbarhetsmål (8, 11, 12 och 13) inom ramen för Agenda 2030. Målen utgör en integrerad del av SBAB:s hållbara styrmodell och dagliga arbete. Läs mer på sbab.se.
Följ SBAB Bank
Abonnera på våra pressmeddelanden. Endast mejladress behövs och den används bara här. Du kan avanmäla dig när som helst.
Senaste pressmeddelandena från SBAB Bank
Riksbanken höjer styrräntan tre gånger i rad21.10.2026 07:00:00 CEST | Pressmeddelande
Många faktorer pekar mot ett ökat inflationstryck kommande månader. Riksbanken bör därför höja styrräntan både i november, december och februari. Blir det så kommer den rörliga bolåneräntan att öka med 0,75 procentenheter fram till början av nästa år. För den som funderar på räntebindningstid är valet inte givet sett till den betydande osäkerhet som omgärdar prognosen. Detta är de huvudsakliga slutsatserna i Boräntenytt nr 5, 2026.
Så mycket kostar det att äga en fjällstuga20.10.2026 07:00:00 CEST | Pressmeddelande
SBAB:s beräkningar visar att det kostar mellan 132 000 och 148 000 kronor om året att äga ett genomsnittligt fritidshus som köptes under 2025, i någon av landets tre mest populära fjällkommuner. Om stugan används fyra veckor om året motsvarar det en kostnad på 33 000–37 000 kronor i veckan. Att hyra ut huset kan generera en viss inkomst och en positiv värdeutveckling kan göra investeringen mer lönsam men det är långt från självklart. Mellan 2024 och 2025 sjönk till exempel priserna på fritidshus i Åre med 8 procent.
Temperaturen på lägenhetsmarknaden tog ett glädjeskutt i september12.10.2026 07:00:00 CEST | Pressmeddelande
SBAB/Booli:s indikator Bomarknadstempen, som mäter hur lätt det är att sälja en bostad, visar att temperaturen på den svenska bostadsmarknaden steg för både hus och lägenheter i september. Till skillnad från föregående månad tog temperaturen för lägenheter lite av ett glädjeskutt. Temperaturen på den svenska husmarknaden är nästan normal, medan den för lägenheter fortfarande ligger på efterkälken – med undantag för storstädernas centrala områden. Fyror och femmor är hetast samtidigt som den värsta kräftgången för ettor ser ut att vara över.
Andelen som binder bolåneräntan har tredubblats sedan juni9.10.2026 07:00:00 CEST | Pressmeddelande
Rörlig ränta för bolån är fortfarande det absolut vanligaste valet bland SBAB:s nya kunder. Samtidigt har andelen som valt att binda räntan tredubblats sedan i juni, om än från låga nivåer. Ökningen har skett trots att bundna räntor blivit relativt sett dyrare. En osäker världsekonomi och allt fler prognoser om stigande räntor framgent är sannolikt de främsta skälen till detta.
Styrelseproblem i bostadsrättsföreningar handlar om mer än pengar6.10.2026 07:00:00 CEST | Pressmeddelande
Tre av tio bostadsrättsägare uppger att deras förening har svårt att rekrytera styrelsemedlemmar, enligt en ny undersökning från SBAB. Samtidigt säger en tredjedel att de själva inte kan tänka sig att ta ett styrelseuppdrag. Tidsbrist är det största hindret, medan utbildning, tydligare information om uppdraget och högre arvoden är de faktorer som flest uppger skulle kunna få dem att överväga ett styrelseuppdrag.
I vårt pressrum kan du läsa de senaste pressmeddelandena, få tillgång till pressmaterial och hitta kontaktinformation.
Besök vårt pressrum