Två av tre husägare känner inte till sitt försäkringsskydd mot klimatskador
1.10.2026 07:00:00 CEST | SBAB Bank | Pressmeddelande
Extremväder orsakat av klimatförändringar blir allt vanligare. Det ställer högre krav på husägare att förebygga och, i värsta fall, åtgärda skador på sin fastighet. Samtidigt känner bara var tredje husägare till villkoren i sin villaförsäkring när det gäller klimatrelaterade skador och färre än hälften uppger att de har en ekonomisk buffert som skulle täcka större oförutsedda kostnader. Det visar en ny undersökning från SBAB.
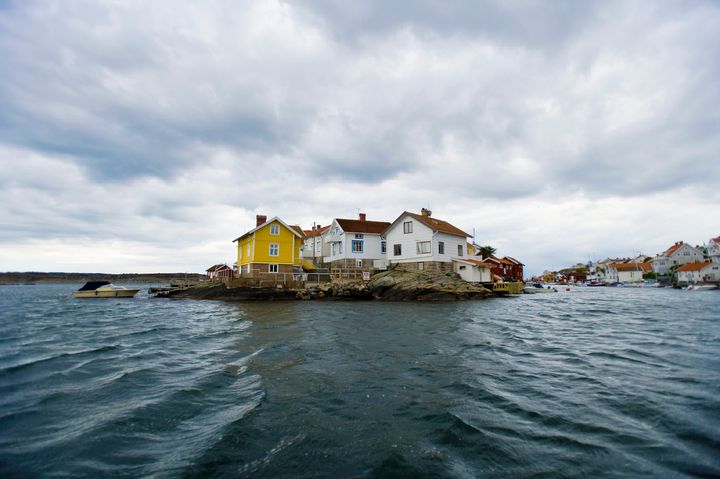
Klimatrelaterade risker som skyfall, översvämningar, erosion och torka väntas få allt större betydelse för svenska hushåll. Trots det svarar bara 33 procent av husägarna att de känner till villkoren i sin hem- eller villaförsäkring när det gäller skador till följd av sådana händelser. Två av tre, 67 procent, uppger att de inte känner till villkoren eller inte vet.
– I Sverige täcks i regel skador på villor och fritidshus men omfattningen varierar mellan försäkringsbolag och försäkringsnivåer. Det finns också undantag. Ett vanligt exempel är när vatten tränger in genom tak, fasader eller marken till följd av bristande underhåll, säger Karin Stenmar, hållbarhetschef på SBAB.
Husägarna anser att ansvaret ligger hos dem själva
När husägarna får frågan vem som bär ansvaret för att minska risken att den egna fastigheten skadas av klimatrelaterade händelser är svaret samtidigt tydligt. Nästan två tredjedelar, 64 procent, anser att ansvaret i första hand ligger hos dem själva som fastighetsägare. Var femte pekar ut kommunen, medan endast ett fåtal anser att ansvaret ligger hos försäkringsbolagen eller statliga myndigheter.
– Många verkar sakna kunskap om vilket skydd de faktiskt har om fastigheten drabbas av en klimatrelaterad skada. Genom att ta reda på villkoren i försäkringen blir det lättare att bedöma den egna risken och vilka åtgärder som kan behöva vidtas, säger Karin Stenmar.
Begränsad ekonomisk beredskap
Undersökningen visar också att den ekonomiska beredskapen är begränsad. Knappt hälften, 44 procent, uppger att de har en buffert som skulle täcka större oförutsedda kostnader om fastigheten drabbas av en klimatrelaterad skada. Ytterligare 39 procent har en viss buffert men bedömer att den inte skulle räcka för större åtgärder.
– Klimatanpassning handlar om god samhällsplanering och offentliga investeringar i till exempel kommunens dagvattensystem. Samtidigt behöver husägare kunna förebygga och hantera skador på den egna fastigheten. Många verkar också uppleva att hushållens ekonomiska beredskap för klimatanpassningar är begränsad. Det understryker vikten av långsiktigt sparande och god framförhållning, särskilt i områden där riskerna bedöms vara större, säger Karin Stenmar.
Klimatrisker påverkar bostadsvalet
Undersökningen visar att 59 procent kommer att ta hänsyn till klimatrisker vid framtida bostadsköp. Det kan jämföras med att endast 8 procent tog hänsyn till sådana risker när de köpte sin nuvarande bostad.
– Det är ett tydligt tecken på att klimatrisker håller på att bli en viktigare faktor på bostadsmarknaden. Många inser att frågor som översvämningar, vattenbrist och extrema väderhändelser kan påverka både boendet och bostadens långsiktiga värde, säger Karin Stenmar.
Tips till husägare
1. Se till att teckna en bra försäkring, läs igenom villkoren.
2. Var medveten om att det finns skador som inte ersätts. Det kan vara vatten som tränger in genom tak, fasader eller marken på grund av bristfälligt underhåll.
3. Räkna med att självrisken kan vara högre vid vissa väderrelaterade skador.
4. Underhåll tak, fasad och dränering regelbundet för att minska risken för skador.
Fakta om undersökningen
Klimatriskundersökningen genomfördes av Syno International på uppdrag av SBAB mellan den 21–25 augusti 2026. Cirka 1 000 villa- och radhusägare i åldern 18–80 år deltog i undersökningen.
Se bilaga med tabeller från undersökningen i bifogat pressmeddelande (pdf).
Nyckelord
Kontakter
Catharina HenrikssonPresschefSBAB
Tel:+46 76 118 79 14catharina.henriksson@sbab.seKarin StenmarHållbarhetschefSBAB
Tel:070-831 66 76karin.stenmar@sbab.seBilder
Dokument
Om SBAB
SBAB:s affärsidé är att med nytänkande och omtanke erbjuda lån och sparande samt andra tjänster till privatpersoner, bostadsrättsföreningar och fastighetsbolag i Sverige. SBAB bildades 1985 och ägs av svenska staten. Bostadssajten Booli och Hittamäklare är en del av SBAB:s trygga och enkla tjänster för bolån och boendeekonomi utan krångel. SBAB prioriterar fyra av FN:s globala hållbarhetsmål (8, 11, 12 och 13) inom ramen för Agenda 2030. Målen utgör en integrerad del av SBAB:s hållbara styrmodell och dagliga arbete. Läs mer på sbab.se.
Följ SBAB Bank
Abonnera på våra pressmeddelanden. Endast mejladress behövs och den används bara här. Du kan avanmäla dig när som helst.
Senaste pressmeddelandena från SBAB Bank
Mäklarna tror på stigande bostadspriser5.10.2026 07:00:00 CEST | Pressmeddelande
En majoritet av mäklarna tror på stigande bostadspriser under årets sista kvartal. Fler väntar sig också tilltagande budgivningar och kortare försäljningstider. Samtidigt bromsas marknaden av ett fortsatt stort utbud och osäkerhet kring den ekonomiska utvecklingen. Höjningar av bolåneräntorna riskerar dessutom att påverka bostadspriserna negativt.
Bostadspriserna trotsar stigande bolåneräntor2.10.2026 07:00:00 CEST | Pressmeddelande
Bostadspriserna steg med 1,6 procent i september för Sverige som helhet: lägenhets-priserna med 1,3 procent och huspriserna med 1,8 procent. Huspriserna steg i samtliga sex regioner medan lägenhetspriserna steg respektive föll i tre regioner vardera. Prisuppgången för både lägenheter och hus var klart större än vad som är normalt för en septembermånad och den underliggande trenden var positiv för både lägenheter och hus. Sedan årsskiftet har huspriserna ökat tydligt mer än lägenhetspriserna. Detta visar SBAB Booli Housing Price Index (HPI).
SBAB höjer räntorna på bundna bolån29.9.2026 07:00:00 CEST | Pressmeddelande
SBAB höjer räntorna på bolån med 1–10 års bindningstid. Räntan på rörliga bolån lämnas oförändrad. Räntehöjningen är främst en effekt av den senaste tidens uppgångar i längre marknadsräntor. De nya räntorna träder i kraft idag tisdag 29 september.
Två styrräntehöjningar i närtid – den första i december17.9.2026 07:00:00 CEST | Pressmeddelande
BNP ökar i år med 2,5 procent och marginellt mer nästa år. Inflationen stiger och Riksbanken höjer därför styrräntan två gånger i närtid. Det oväntat låga inflationsutfallet i augusti gör dock att den första höjningen sker först i december i stället för tidigare antagna november. Med det väntas de rörliga bolåneräntorna stiga med 0,5 procentenheter till början av nästa år och de längre bundna bolåneräntorna nästan lika mycket. Bostadspriserna som helhet har stigit med omkring 4 procent – småhuspriserna mer och lägenhetspriserna mindre – när året summeras. Nästa år byggstartas 34 000 nya bostäder vilket är en liten ökning från i år. Det är de huvudsakliga slutsatserna i SBAB:s nya prognos i årets tredje nummer av Bomarknadsnytt.
SBAB höjer räntorna på bundna bolån14.9.2026 07:00:00 CEST | Pressmeddelande
SBAB höjer räntorna på bolån med 1–10 års bindningstid. Räntan på rörliga bolån lämnas oförändrad. Räntehöjningen är främst en effekt av den senaste tidens uppgångar i längre marknadsräntor. De nya räntorna träder i kraft idag måndag 14 september.
I vårt pressrum kan du läsa de senaste pressmeddelandena, få tillgång till pressmaterial och hitta kontaktinformation.
Besök vårt pressrum